


wondr by BNI
4,8115.57K Arvustused
Rakenduse andmed
- Versioon
- 1.6.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- PT Bank Negara Indonesia (Persero) Tbk.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
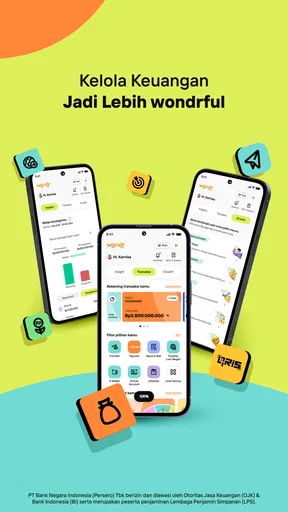
 Analüüsi koostas AppCompare
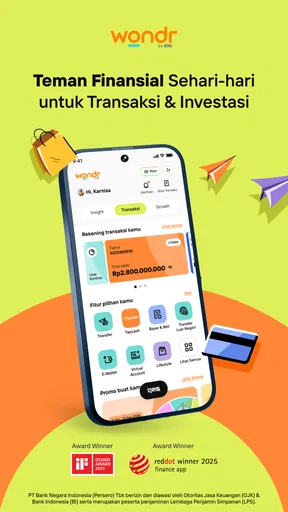
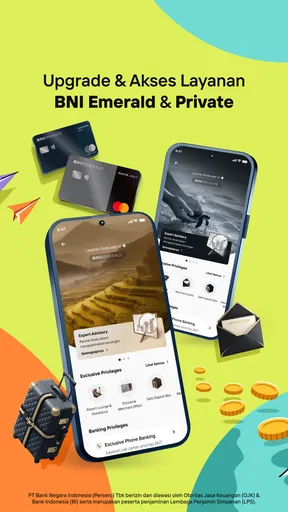
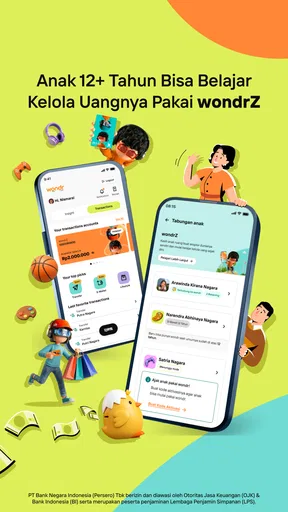
Kui ma tahan oma rahaasju hallata ühest kohast, ei otsi ma ainult rakendust, kus saab kontojääki vaadata. Oluline on kogu teekond: kuidas raha liigub, kui kiiresti saan vajaliku toimingu tehtud, kas investeerimise juurde jõudmine on loogiline ja mida teha siis, kui tavapärane voog katkeb. Just sellise tervikliku kasutusviisi järgi hindasin wondr by BNI rakendust. See on PT Bank Negara Indonesia (Persero) Tbk. loodud finantsrakendus, mille mõte on ühendada igapäevased kohalikud ja rahvusvahelised tehingud, investeerimisega seotud tegevused ning muu rahahalduse ühte mobiilsesse keskkonda.
Minu esmamulje on, et rakendus sobib kõige paremini inimesele, kes tahab panganduse ja investeerimise vahel vähem hüpata. See ei tähenda, et kõik muutub automaatselt lihtsaks. Rahaasjades sõltub mugavus sageli sellest, kui hästi sobivad rakendus, kasutaja vajadused ja valitud toiming omavahel kokku. wondr by BNI tugevus on just ühe töövoo loomine; nõrkus ilmneb siis, kui ootad väga spetsialiseeritud investeerimisplatvormi või täielikult pangast sõltumatut lahendust.
Alustan tavalisest rahaasjast, mitte rakenduse menüüst
Praktiline kasutus algab tavaliselt olukorrast, kus mul on vaja teha rohkem kui üks toiming. Näiteks saan sissetuleku, pean tasuma kohaliku arve, saatma raha välismaale ja vaatama üle, kas osa vahenditest võiks liikuda investeerimise poole. Eraldi rakendustega tehes tähendaks see kontode, autentimise ja tehinguajaloo vahel liikumist. Ühes keskkonnas töötades saan vähemalt alustada samast kohast ja hoida oma otsused paremini koos.
Siin on oluline eristada kahte asja. Rakendus võib koondada rahalised tegevused ühte vaatesse, kuid see ei muuda finantsotsuseid iseenesest targemaks. Mina soovitan enne iga toimingut läbi mõelda, kas tegemist on igapäevase makse, raha ülekandmise, välisvaluutaga seotud vajaduse või pikema eesmärgiga. Kui need eesmärgid segi lähevad, võib mugav kasutajaliides anda petliku tunde, et kõik on võrdselt lihtne ja riskivaba.
Rakenduse tasuta kasutamine teeb proovimise lihtsaks. Selle vanusepiirang on PEGI 3 ning see on mõeldud laiale kasutajaskonnale, kuid finantsteenuse kasutamisel ei piisa ainult sellest, et rakendus on kättesaadav. Enne päris raha liigutamist tasub rahulikult üle vaadata, millises kontos või teenuses toiming toimub, kellele raha läheb ja kas valitud lahendus sobib sinu eesmärgiga.
Esimene samm on konto ja vajaduse selgeks tegemine
Kui ma rakendust esimest korda avan, ei tahaks ma kohe tehinguni hüpata. Mõistlikum on esmalt tutvuda põhivaatega ja vaadata, kuidas rakendus eristab igapäevast pangandust, rahvusvahelisi tehinguid ning investeerimisega seotud võimalusi. See väike eeltöö vähendab hilisemat eksimist, eriti siis, kui kasutad rakendust kiirustades või telefonis, mille ekraan on väike.
Minu soovitus on teha esimene kasutuskord rahulikus olukorras, mitte hetkel, kui makse peab kohe välja minema. Vaata läbi tehingu algatamise loogika, kontrolli saajaandmete sisestamise samme ja pane tähele, millal rakendus küsib kinnitust. Selline prooviring ei ole üleliigne: finantsrakenduses on üks vale puudutus palju ebamugavam kui tavalisest sisurakendusest väljumine.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Igapäevane makse liigub kõige sirgemat rada
Kui eesmärk on kohalik tehing, on kasutusloogika kõige arusaadavam siis, kui mul on saaja andmed enne käepärast. Sisestan vajalikud andmed, kontrollin summa ja saaja üle ning alles seejärel kinnitan toimingu. Suurim praktiline võit ei ole siin mitte üksikute nuppude arv, vaid see, et ma ei pea sama ülesande jaoks eraldi pangarakendust ja muud finantskeskkonda vaheldumisi avama.
Ma soovitan teha enne kinnitamist teadliku pausi. Kontrollin alati, kas saaja nimi ja kontoandmed vastavad sellele, mida kavatsesin kasutada, ning kas summa on õiges valuutas. See on eriti tähtis siis, kui kopeerin andmeid sõnumist või arvest. Mugav rakendus vähendab samme, kuid ei saa asendada kasutaja viimast kontrolli.
Kui makse on tehtud, on järgmine oluline osa tehingu leidmine ja olukorra mõistmine. Hea töövoog ei lõpe kinnitamisnupuga. Mina vaatan üle, kas toiming jõudis ajalukku, millise kirjeldusega see salvestus ilmub ja kas see on hiljem piisavalt arusaadav. See aitab kuu lõpus kulusid rühmitada ning vähendab vajadust otsida kinnitusi eri kanalitest.
Rahvusvaheline tehing nõuab rohkem tähelepanu
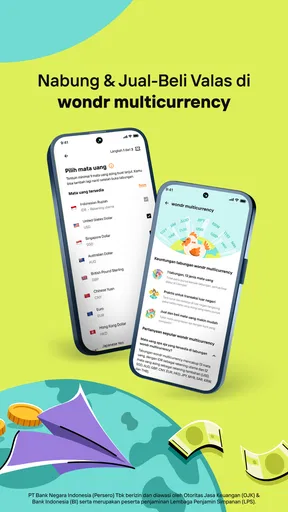
Välismaale raha saates muutub protsess loomulikult detailsemaks. Lisaks saajale ja summale tuleb mõelda valuutale, ülekande eesmärgile ning sellele, kas saaja saab raha oodatud kujul kätte. Ühe rakenduse kasutamine teeb alguse mugavamaks, kuid mina ei käsitle rahvusvahelist makset kunagi sama hooletult nagu väikest kohalikku ostu.
Praktiline töövoog on minu jaoks järgmine: kogun saaja täpsed andmed, kontrollin valuuta, sisestan summa, loen kinnituse ekraani aeglaselt läbi ja jätan alles tehingu kirjelduse. Kui tegemist on korduva maksega, kasutan varasemat tehingut ainult abina, mitte pimesi kopeerides. Saaja pangakonto võib muutuda ja vana mall või varasem kirje ei pruugi enam sobida.
Siin tuleb esile üks rakenduse kasutamise kompromiss. Keskne keskkond vähendab rakenduste vahetamist, kuid rahvusvaheliste maksete puhul ei tähenda see automaatselt, et kõik kulud, tähtajad või saaja poolel tekkivad tingimused muutuvad nähtamatuks. Enne lõplikku kinnitamist loen kokkuvõtte läbi ja jätan endale piisavalt aega, kui raha ei pea liikuma kohe.
Investeerimise juurde liikudes muutub kasutaja roll
Investeerimisega seotud võimalus samas rakenduses on kasulik siis, kui tahan oma igapäevase raha kõrval ka pikemat eesmärki vaadata. See vähendab hõõrdumist: ma ei pea alustamiseks tingimata uut rakendust otsima ning saan oma rahalise pildi ühest kohast lahti võtta. Samas on siin kõige tähtsam mõtteviisi muutus. Makse puhul kontrollin, kas raha läheb õigele saajale; investeerimise puhul pean lisaks mõistma, mida ma ostan, kui kaua raha vajan ja millist kõikumist talun.
Minu jaoks on hea töövõte eraldada enne investeerimisega alustamist igapäevane puhver ja pikema eesmärgi raha. Kui kogu vaba saldo tundub rakenduses ühe ühise summana, võib olla ahvatlev käsitleda seda kõike investeeritavana. Seda ma ei soovitaks. Ühe keskkonna mugavus on kõige väärtuslikum siis, kui kasutaja loob endale selged piirid, mitte siis, kui ta teeb iga vaba raha kohta kiire otsuse.
Teine oluline nüanss on see, et pangarakendusse ehitatud investeerimisvõimalus ei pruugi rahuldada inimest, kes vajab väga detailset turuanalüüsi, keerukaid orderitüüpe või professionaalse taseme portfellivaadet. Kui sinu peamine eesmärk on aktiivne kauplemine, sügav graafikuanalüüs või paljude instrumentide võrdlemine, võib spetsiaalne investeerimisplatvorm olla parem. wondr by BNI on minu hinnangul tugevam finantselu ühendamisel kui väga kitsa investeerimisprofiili teenindamisel.
Handover: kuidas raha liigub ühest vajadusest teise
Rakenduse kõige huvitavam osa ei ole üksik funktsioon, vaid üleminek ühelt tegevuselt teisele. Kujutan ette näiteks olukorda, kus saan palga, tasun koduse arve, saadan pereliikmele välismaale raha ja suunan ülejäänud summa pikaajalisse eesmärki. Sellises ahelas peab iga samm olema arusaadav: kust raha tuleb, milline osa on juba kasutatud ja milline osa on alles otsustamiseks.
Mina teeksin selle töövoo alati järjestikku, mitte kõike korraga. Kõigepealt kontrolliksin saldo ja lähiaja kohustused, seejärel teeksin vajalikud maksed, pärast seda rahvusvahelise ülekande ning alles lõpus vaataksin investeerimise võimalust. Nii ei teki olukorda, kus investeerin enne raha, mida vajan järgmisel päeval arve tasumiseks.
Selline järjekord on eriti kasulik kasutajale, kelle rahavood on ebaregulaarsed. Kui sissetulek saabub eri aegadel või mitmes osas, aitab rakendus küll tegevusi koondada, kuid otsustusloogika peab tulema minult. Keskne vaade näitab, mida saan teha; see ei otsusta minu eest, milline toiming on hetkel kõige mõistlikum.
Tehingute ajalugu töötab selles protsessis nagu sild. Kui ma tahan aru saada, miks kuu lõpus vähem raha alles on, ei piisa ainult viimasest saldost. Vaatan, millised kohalikud maksed, välisülekanded ja muud liikumised on järjest toimunud. Siin on kasulik lisada tehingutele võimalikult selge kirjeldus, sest paari kuu pärast ei pruugi lühike märge enam midagi öelda.
Kiirus sõltub rohkem olukorrast kui nupuvajutuste arvust
Finantsrakenduse puhul hindan kiirust selle järgi, kui kiiresti saan aru, mida teha, mitte üksnes selle järgi, kui vähe ekraane avan. Tavapärane kohalik makse võib tunduda ladus, kui saaja andmed on käepärast ja ma tunnen töövoogu. Rahvusvahelise ülekande või investeerimisotsuse puhul on aeglasem, tähelepanelikum tegutsemine pigem tugevus kui puudus. Rahaasjades ei ole kõige kiirem valik alati kõige parem valik.
Kui kasutan rakendust esimest korda või teen harva kasutatavat toimingut, jätan endale aega kinnituste ja kokkuvõtte lugemiseks. Korduvate tegevuste puhul võib tuttav töövoog vähendada kõhklusi, kuid ma ei lase harjumusel kontrolli asendada. Eriti välisülekande juures tasub võtta hetk valuuta ja saaja ülevaatamiseks, isegi kui olen sarnase makse varem teinud.
Suurema kasutuskoormuse ajal hoian tegevused lahus
Ühel päeval võib telefonis olla vaja maksta arve, kontrollida varasemat ülekannet ja vaadata investeerimise võimalusi. Selline intensiivsem kasutus ongi koht, kus kõik-ühes lahendus võib aega säästa, aga samal ajal suurendada segaduse ohtu. Mina lõpetaksin ühe toimingu lõpuni enne järgmise alustamist: kontrollin makse tulemust, siis avan järgmise vajaduse jaoks sobiva vaate. Nii on lihtsam märgata, millise tegevuse juurde pooleli jäänud ekraan või kinnitus kuulub.
Kui rakendus või ühendus pärast kinnitamist ootamatult katkeb, ei alustaks ma makset kohe uuesti. Kontrolliksin esmalt tehinguajalugu ja saldot ning alles siis otsustaksin, kas toiming vajab kordamist. See on praktiline harjumus, mitte oletus konkreetse tõrke kohta: finantsteenuses aitab rahulik kontroll vältida olukorda, kus sama makse saadetakse kogemata kaks korda.
Usaldusväärsust hindan korduvate kontrollide kaudu
Rakenduse töökindlus ei tähenda minu jaoks ainult seda, et see avaneb. Oluline on, kas saan aru, milline toiming on pooleli, kas kinnituse järel on tulemus nähtav ja kas tehingu ajalugu aitab olukorda hiljem kontrollida. Seepärast vaatan pärast makset kirje üle ning ei tugine üksnes sellele, et vajutasin kinnitamisnuppu. Selline kontroll on kasulik nii igapäevasel maksel kui ka keerukamal ülekandel.
Ka suur kasutajaskond annab rakenduse kohta tausta: selle keskmine hinnang on 4,8 ning hinnanguid on umbes 1,3 miljonit. Arvustusi on ligikaudu 116 tuhat ja paigaldusi üle 10 miljoni. Need arvud näitavad laialdast kasutust, kuid ei taga, et igaühe seade, konto või konkreetne tehing toimib samamoodi. Mina käsitleksin neid pigem märgina, et rakendus on paljudele tuttav, mitte lubadusena, et katkestusi ei juhtu.
Seade seab mugavusele oma piirid
Praegune versioon on 1.6.0 ning rakendus töötab vähemalt Androidi versioonil 7.0. See teeb selle kasutatavaks ka paljudes vanemates Android-seadmetes. Mina kontrolliksin enne paigaldamist siiski telefoni vaba ruumi, süsteemi ajakohasust ja seda, kas seade sobib finantstoiminguteks turvaliselt. Vanem operatsioonisüsteem võib küll olla toetatud, kuid kasutaja enda seadme üldine seisukord mõjutab ikkagi mugavust ja usaldusväärsust.
Väiksem ekraan või aeglane telefon võib muuta andmete sisestamise ja kinnituste lugemise ebamugavamaks. Ma ei kiirustaks sellisel seadmel rahvusvahelise maksega, sest saaja, summa ja valuuta kontrollimiseks peab tekst olema mugavalt loetav. Kui telefonil on vähe vaba ruumi või see käitub muudes rakendustes ebaühtlaselt, tasub enne rahalise toimingu alustamist seade korras hoida ja mitte jätta olulist makset viimasele hetkele.
Milline on tulemus pärast kogu töövoogu?
Parimal juhul saan pärast toiminguid ühe selge pildi: igapäevased kohustused on täidetud, vajalik raha on õigele inimesele või kontole liikunud ning pikaajalisem eesmärk on eraldi läbi mõeldud. See on rakenduse suurim väärtus minu silmis. See ei seisne ainult kiiruses, vaid selles, et pangandus ja investeerimisega seotud otsused paiknevad samas kasutuskeskkonnas.
Ma suhtun sellesse ulatusse siiski kainelt. Kõrge keskmine hinnang võib peegeldada seda, et rakendus lahendab paljude jaoks põhiülesanded mugavalt, kuid finantsrakenduse sobivus sõltub väga konkreetsest kasutusviisist. Inimene, kes vajab ainult lihtsat kontojäägi kontrolli, võib pidada investeerimise ja rahvusvaheliste toimingute olemasolu üleliigseks. Teine kasutaja võib just nende võimaluste tõttu eelistada seda mitme eraldi rakenduse asemel.
Võrreldes tavapärase eraldi pangandus- ja investeerimisrakenduste kombinatsiooniga on siin peamine kompromiss selge: vähem rakenduste vahel liikumist, kuid ka vähem põhjust eeldada, et iga valdkonna tööriistad on sama sügavad kui spetsialiseeritud teenuses. Kui minu eesmärk on igapäevase rahakasutuse ja pikema plaani ühendamine, kaalub mugavus sageli üles killustatuse. Kui aga vajan üksikasjalikku portfellianalüüsi või tahan hoida teenusepakkujad teadlikult lahus, valiksin eraldi tööriistad.
Kellele sobib ja kellele mitte?
Soovitaksin seda rakendust inimesele, kes kasutab BNI finantsteenuseid või kaalub ühte mobiilset keskkonda, kus saab hallata nii igapäevaseid kui ka rahvusvahelisi vajadusi. Eriti hästi sobib see kasutajale, kes soovib investeerimisega tutvuda ilma kohe eraldi platvormi otsimata ning kellele on oluline, et raha liikumine ja pikemad eesmärgid oleksid samas vaates.
See võib olla hea valik ka inimesele, kes reisib, saadab raha välismaale või puutub regulaarselt kokku eri valuutadega. Sellise kasutaja jaoks on rakenduste vahel liikumise vähendamine päriselt praktiline. Samas ei kao vajadus kontrollida saajaandmeid, summat ja tehingu tingimusi enne kinnitamist.
Jätaksin selle vahele siis, kui otsin ainult väga lihtsat makserakendust ega taha investeerimisega seotud võimalusi oma põhivaates näha. Samuti valiksin teise lahenduse juhul, kui minu töö nõuab professionaalse taseme investeerimisanalüüsi või väga spetsiifilisi kauplemisfunktsioone. Ühe rakenduse mugavus ei kaalu sellisel juhul üles spetsialiseeritud tööriista sügavust.
Kui kaalud paigaldamist, küsi endalt enne, kas sinu igapäevane vajadus on päriselt mitme rahalise tegevuse ühendamine või vajad ainult üht lihtsat teenust. Teisel juhul võib eraldi, kitsama ülesandega lahendus olla selgem. Kui aga tahad kohalikud ja ülemaailmsed toimingud ning investeerimisega seotud tegevused ühisesse töövoogu tuua, on tasuta kasutamine mugav viis rakendusega tutvust teha. Finantsotsuste tegemisel tasub siiski eristada proovimist päris raha liigutamisest ning kontrollida iga toimingu üksikasju.
Minu lõplik hinnang
Minu kogemuse põhjal on wondr by BNI kõige tugevam siis, kui vaatan seda tervikliku rahavoona, mitte üksikute nuppude kogumina. Alustan vajadusest, teen kohaliku või rahvusvahelise tehingu, kontrollin tulemust, liigun vajaduse korral investeerimise poole ja hoian kogu tegevuse ühes keskkonnas. See vähendab igapäevast killustatust ning võib muuta rahaasjade jälgimise järjepidevamaks.
Minu jaoks ei ole see siiski „tee kõik ühe puudutusega” tüüpi lahendus. Rahvusvahelised ülekanded vajavad tähelepanu, investeerimisega kaasneb otsustusvastutus ja katkestuse korral tuleb enne kordamist kontrollida tehinguajalugu. Kui neid piire arvestada, on tasuta wondr by BNI praktiline valik kasutajale, kes soovib kohalikud ja ülemaailmsed rahaasjad ning investeerimise ühe rakenduse alla tuua. Kõige rohkem võidab sellest kasutaja, kes väärtustab selget töövoogu rohkem kui iga valdkonna kõige sügavamat spetsialiseerumist.
Plussid
- Võimaldab jälgida BNI võrgustikutööga seotud tegevusi ühes kohas.
- Kontaktide ja soovituste haldamine aitab ärisuhteid paremini korrastada.
- Kohtumiste info on liikmetele mugavalt mobiilis kättesaadav.
- Toetab regulaarset suhtlust teiste BNI liikmetega.
- Sobib ettevõtjatele
- kes soovivad oma võrgustikutöö tulemusi jälgida.
Miinused
- Rakenduse kasu sõltub suuresti aktiivsest BNI liikmelisusest.
- Kõik funktsioonid ei pruugi olla ilma BNI konto või kutseta kasutatavad.
- Uue kasutaja jaoks võib menüüde ja töövoogude õppimine aega võtta.
- Teavitused võivad muutuda häirivaks
- kui neid pole seadetes kohandatud.
- Rakendus ei pruugi sobida ettevõtjatele
- kes BNI võrgustikku ei kasuta.
Korduma kippuvad küsimused: wondr by BNI
Mis on wondr by BNI ja kellele see rakendus mõeldud on?
wondr by BNI on ettevõtlusele ja professionaalsele võrgustumisele suunatud rakendus, mis aitab BNI liikmetel ning külalistel hallata kontakte, kohtumisi, soovitusi ja ärivõrgustiku tegevusi. Rakendus on eelkõige kasulik inimestele, kes osalevad BNI peatükkides või soovivad jälgida oma võrgustumisega seotud ülesandeid mugavalt telefonist.
Milliseid funktsioone wondr by BNI pakub?
Rakenduses saab tavaliselt vaadata peatüki infot, liikmete profiile, kohtumiste üksikasju, soovitusi, külalisi ja erinevaid võrgustumisega seotud tegevusi. Samuti võib wondr by BNI aidata jälgida kohalolekut, suhelda teiste liikmetega ning leida vajalikke kontakte. Täpsed funktsioonid võivad sõltuda kasutaja rollist, BNI piirkonnast ja kontoõigustest.
Kas wondr by BNI kasutamiseks peab olema BNI liige?
Kõik rakenduse võimalused ei pruugi olla kõigile kasutajatele avatud. BNI liikmed saavad üldjuhul kasutada kõige laiemat funktsioonide valikut, samas kui külalistel või piiratud juurdepääsuga kasutajatel võivad olla nähtavad ainult teatud peatüki- ja kohtumisandmed. Enne allalaadimist tasub kontrollida, kas sinu BNI piirkond ja konto toetavad rakenduse kasutamist.
Kas wondr by BNI on tasuta ning kas rakenduses on tasulisi funktsioone?
Rakenduse allalaadimine võib olla tasuta, kuid wondr by BNI kasutusõigus võib olla seotud BNI liikmelisuse, piirkonna või organisatsiooni konto tingimustega. Võimalikud liikmemaksud, ürituste tasud või muud BNI teenustega seotud kulud ei pruugi olla rakenduse enda hinnas. Enne kasutamist kontrolli App Store’ist või Google Playst rakenduse praeguseid tingimusi.
Milliseid andmeid ja õigusi wondr by BNI kasutamiseks vajab?
Rakendus võib vajada kontole sisselogimist ning juurdepääsu sinu profiili-, peatüki- ja võrgustumisandmetele. Mõne funktsiooni puhul võidakse kasutada teavitusi, kalendriinfot või kontaktidega seotud andmeid, sõltuvalt seadme operatsioonisüsteemist ja rakenduse seadistusest. Enne nõusoleku andmist soovitan lugeda privaatsustingimusi ning lubada ainult need õigused, mida tegelikult vajad.


